工厂产销协同促进盈利增长(上) 投资管理的视角
在制造业竞争日益激烈的今天,工厂单纯依赖生产端或销售端的单点优化已难以持续盈利。产销协同(Sales & Operations Planning, S&OP)成为提升企业盈利能力的核心手段。而随着企业规模扩大和资本投入加重,投资管理不容忽视——它决定了产销协同是“账面协同”还是“真金白银的增长”。
一、产销协同的本质是对投资回报的持续优化
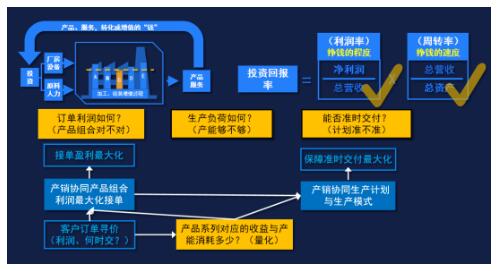
传统产销协同关注的是“生产什么、生产多少、何时交付”,但这只是运营层面的效率问题。从投资管理的视角看,工厂的每一分产能投入、库存占用、渠道费用,本质上都是投资行为。如果产销协同不能提高投资回报率(ROIC),那么协同就失去了财务意义。
例如,为了满足销售预测而提前采购大量原材料,短期看似保供,但如果销售预测偏差大,库存周转率下降,占用的营运资金就会拉低ROIC。因此,有效的产销协同必须由财务量化指标驱动,包括:
- 产能利用率与单位固定成本分摊
- 库存周转天数与资金成本
- 订单交付率与销售回款周期
- 新增设备投资的回收期与净现值(NPV)
只有将销售端的动销数据、生产端的成本数据、财务端的投资数据打通,协同决策才能指向盈利增长而非单纯放量。
二、用投资管理思维重构产销计划层级
多数工厂的产销协同以“月度S&OP会议”形式存在,但往往滞后且流于形式。引入投资管理模式,可以建立三级计划体系:
- 战略层(年度/半年度):确定产能投资方向。例如某条产线要不要扩产,取决于未来三年销售滚动预测所带来的增量现金流与资本支出比(ROIC能否高于资本成本)。
- 战术层(季度/月度):优化产品组合与资源配置。将有限的产能视为“最小单元投资”,通过贡献毛益排序把资源投向高盈利产品,而不是按客户数量、单个订单大小粗略分配。
- 运营层(周/日):动态调度与库存缓冲。利用投资管理中的机会成本概念:缺货成本 vs 库存持有成本,测算安全库存经济价值,实现短周期协同。《(上)内容未完,下期将详述产销协同中的KPI设计与投资决策模拟方法。》
如若转载,请注明出处:http://www.4007008885.com/product/44.html
更新时间:2026-09-23 10:02:01